O relator da reforma tributária no Senado, Eduardo Braga (MDB-AM), acatou uma emenda com “aprimoramentos” para a Zona Franca de Manaus (ZFM).
Segundo relatório divulgado nesta segunda-feira, 9, foi suprimido o redutor de um terço previsto no § 1º o Artigo 447 do texto aprovado na Câmara.
O artigo em questão trata de créditos presumidos do Imposto sobre Bens e Serviços à Zona Franca de Manaus.
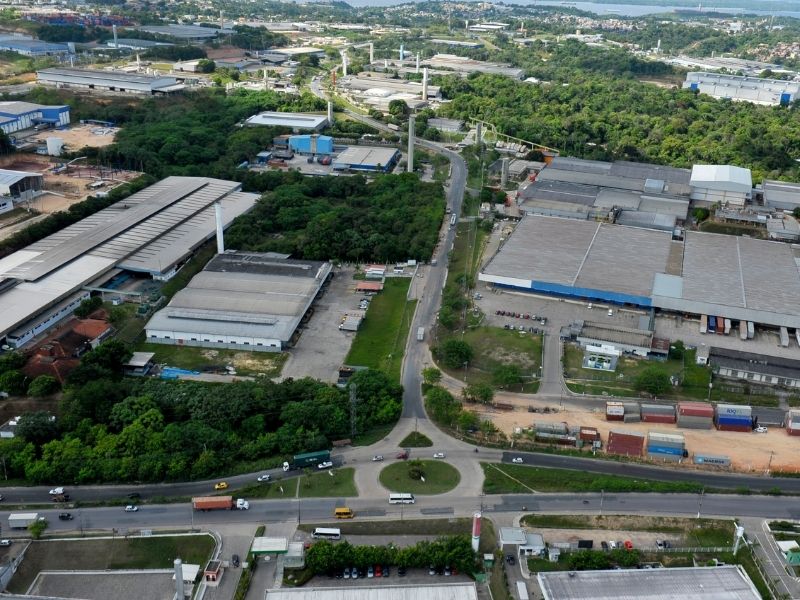
Conforme especialistas, essa situação prejudicaria sobretudo o Polo de Duas Rodas, um dos mais fortes instalados em Manaus e que emprega mais de 15 mil trabalhadores.
O parágrafo da Câmara citado no relatório do Senado diz que “o crédito presumido de IBS de que trata o caput será definido de forma a equivaler a dois terços do valor calculado mediante a aplicação dos seguintes percentuais sobre o imposto apurado”.
Segundo o relator, a modificação em relação a esse texto “é a supressão do redutor de um terço” previsto nesse parágrafo.
“É evidente que a indústria perde competitividade na comparação pós-reforma com o cenário atual”, diz o relatório e Braga.
O parecer prossegue do senador pelo Amazonas também afirma que haverá um aumento da alíquota de saída dos produtos da indústria incentivada na ZFM de 12%, relativa ao ICMS, para 18%, de IBS, enquanto as alíquotas nas operações concorrentes, em regra, serão reduzidas.
Segundo o relator, “a manutenção do redutor se transformará em um impulso perverso para que os empreendimentos se desloquem para fora do PIM, decretando o fim da ZFM e contrariando o comando constitucional”.
O senador diz ainda que “os investimentos que se retirarem da ZFM não se instalarão em outra unidade da Federação e, certamente, fugirão para outros países”.
Confira outros pontos do relatório de Eduardo Braga:
- Substituição de Tributos: A proposta unifica cinco tributos atuais — IPI, PIS, Cofins, ICMS e ISS — em dois novos impostos: a Contribuição sobre Bens e Serviços (CBS), de competência federal, e o Imposto sobre Bens e Serviços (IBS), gerido por estados e municípios.
- Alíquota Zero para Carnes: O relatório mantém carnes bovina, suína, ovina, caprina, de aves e peixes na lista de produtos com alíquota zero no IBS e na CBS, integrando a Cesta Básica Nacional de Alimentos.
- Imposto Seletivo (“Imposto do Pecado”): Armas e munições foram incluídas no Imposto Seletivo, que incide sobre produtos prejudiciais à saúde e ao meio ambiente. Plásticos descartáveis também estão sujeitos a essa tributação.
- Cashback para Serviços Essenciais: O relatório prevê a devolução de parte dos impostos pagos por famílias de baixa renda em serviços essenciais, como telefonia e internet. As devoluções serão de 100% na CBS e de 20% no IBS.
- Split Payment: Introduz-se o mecanismo de “split payment”, que permite a segregação automática dos tributos devidos durante transações de compra e venda, direcionando diretamente ao Comitê Gestor do IBS e à Receita Federal.
- Período de Transição: Estabelece-se um período de transição para a implementação dos novos tributos, com a CBS sendo totalmente implantada até 2027 e o IBS até 2033.
Conforme o senador, o relatório é resultado de um processo de discussão, incluindo a apresentação de 1.998 emendas e a realização de 13 audiências públicas.
Após a votação na CCJ, o texto seguirá para o plenário do Senado e, caso aprovado, retornará à Câmara dos Deputados para nova análise devido às alterações realizadas.
Confira a íntegra o relatório da regulamentação da reforma tributária:
Por Estadão Conteúdo
Leia Mais: