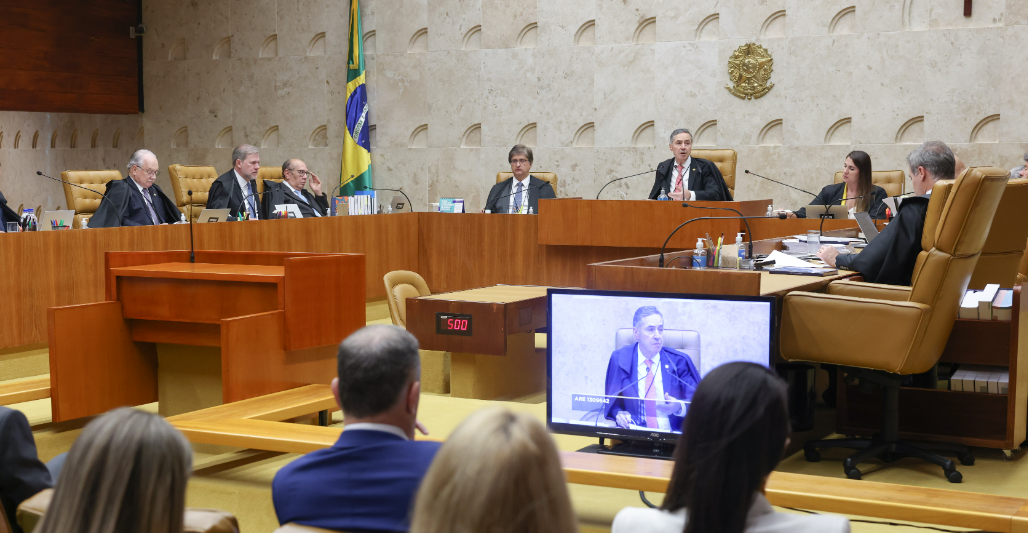
Em julgamento acontecendo nesta sexta-feira (08/03), o Supremo Tribunal Federal (STF) já formou maioria, com 7 dos 11 votos, para validar a lei que exclui as operações com petróleo e derivados do regime fiscal da Zona Franca de Manaus, ou seja, pelo fim da isenção fiscal de petróleo e derivados na ZFM.
Com isso, será mantida a incidência do Imposto de Importação e do Imposto sobre Produtos Industrializados (IPI) sobre as operações com petróleo e derivados. Isso pode ter implicações significativas nas finanças e na economia da região, uma vez que as operações relacionadas a esses produtos agora estarão sujeitas a um tratamento tributário diferente.
A ação foi movida pelo Cidadania, que argumentou que a medida, prevista em uma lei de 2021, terá “efeitos devastadores” para a indústria do petróleo na região e para a própria área de livre comércio. A legenda sustentou que a lei deveria apenas aumentar os incentivos, não eliminá-los ou reduzi-los.
Prevaleceu o voto do relator, ministro Luís Roberto Barroso, cujo entendimento é que os bens do setor de petróleo não estão protegidos pelos incentivos fiscais. Barroso argumentou que a lei em questão apenas explicitou a exclusão, sem causar a redução de benefícios fiscais.
Segundo Barroso a redação original do decreto-lei de 1967, que regula a Zona Franca de Manaus e foi alterado pela lei de 2021, já excluía as operações com petróleo e derivados do regime fiscal.
“A norma questionada reproduziu o mesmo teor das exceções ao tratamento fiscal favorecido naquela região, em vigor desde 1967, em relação às exportações ou reexportações, às importações e às operações realizadas com petróleo e derivados, com vistas a neutralizar possível assimetria tributária na importação de combustíveis”, afirmou Barroso
Já Dias Toffoli, vencido no julgamento, destacou que a exceção prevista em 1967 se referia apenas a lubrificantes e combustíveis líquidos e gasosos de petróleo, não citando o petróleo isoladamente.
“Como o item ‘petróleo’ não estava excepcionado pela redação original, era ele sim alcançado pelos incentivos fiscais estabelecidos para a Zona Franca de Manaus. Não poderia, portanto, o legislador, por meio da lei ora questionada (Lei nº 14.183/21) revogar a aplicação desses incentivos em favor das operações com petróleo”, questionou Toffoli.
Segundo Toffoli, em 1988, quando a Constituição foi promulgada, já existiam leis favorecendo operações com petróleo e derivados, impedindo sua exclusão por lei ordinária.
Leia Mais: