O estudo do Ministério da Fazenda sobre as alíquotas dos novos impostos criados pela Reforma Tributária, entregue nesta terça-feira (8) ao Senado, blinda a Zona Franca de Manaus (ZFM). Isso porque, assim como o Simples Nacional, o modelo foi incluído no cenário base e não como uma das exceções – que eventualmente poderão ser derrubadas.
Ou seja, qualquer um dos cenários já inclui a Zona Franca, considerada como um “regime favorecido pré-existente”, no cálculo da carga tributária.
“O Cenário Base apresentado na tabela corresponde ao cenário em que não há nenhum tratamento diferenciado, exceto a manutenção do SIMPLES Nacional e do tratamento favorecido à Zona Franca de Manaus, além dos regimes específicos de tributação de caráter técnico”, ressalta trecho da nota, que foi entregue pelo ministro Fernando Haddad ao relator da reforma no Senado, Eduardo Braga (MDB-AM).
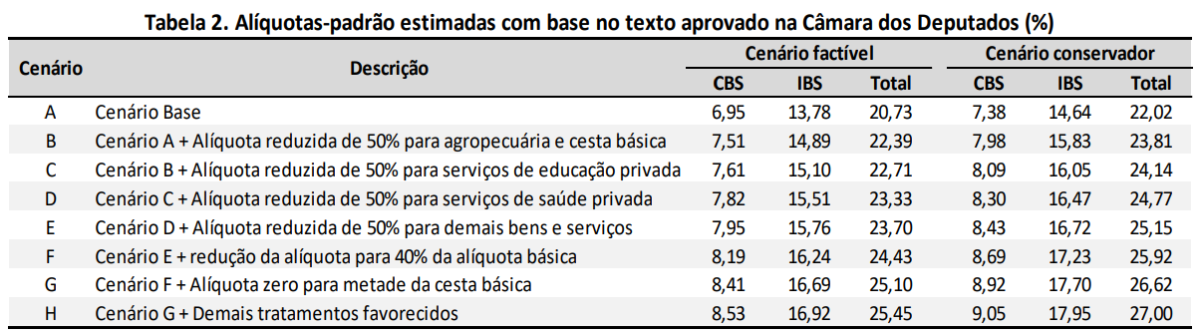
Ao todo, são oito cenários apresentados no estudo, em que as alíquotas somadas do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) variam de 20,73% a 27%, em cenários “factíveis” e “conservadores”.
No primeiro cenário (A), o base, não há excepcionalidades além da ZFM e do Simples. Assim, todos os setores pagariam a mesma alíquota, variando de 20,73% no cenário factível e 22,02% no conservador.
O segundo cenário (B) considera uma alíquota reduzida de 50% para agropecuária e cesta básica. Nesse caso, a alíquota-padrão vai de 22,39% a 23,81%.
O terceiro cenário (C) inclui o previsto no segundo, mais alíquota reduzida de 50% para serviços de educação privada, o que eleva a alíquota-padrão para 22,71% a 24,14%.
O cenário com maior carga tributária (H) – de 25,45% no cenário factível e 27% no conservador – considera todas as exceções aprovadas na votação da Câmara dos Deputados, que são:
- Alíquota reduzida de 50% para agropecuária e cesta básica
- Alíquota reduzida de 50% para serviços de educação privada
- Alíquota reduzida de 50% para serviços de saúde privada
- Alíquota reduzida de 50% para demais bens e serviços
- Redução da alíquota para 40% da alíquota básica
- Alíquota zero para metade da cesta básica
- Demais tratamentos favorecidos
Veja todos os cenários na tabela abaixo, extraída do estudo da Secretaria Extraordinária da Reforma Tributária do Ministério da Fazenda (SERT/MF):
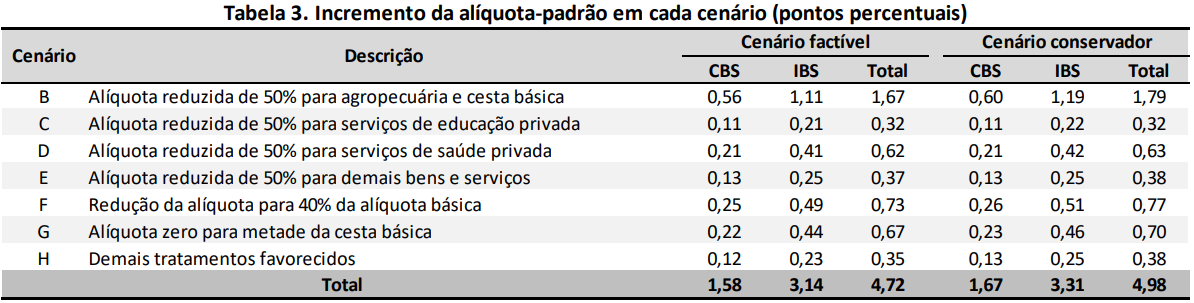
Confira o incremento percentual de cada excepcionalidade na alíquota-padrão:
Confira a nota técnica e o anexo:
Leia mais: