A agência reconheceu, em sete meses de 2026, um volume 89 vezes maior que a média anual da década. A dívida se concentra nos mesmos fornecedores que lideram o ranking de contratações.
Reportagem baseada em relatórios oficiais de execução orçamentária (2018–2026). Os dados apontam padrões que pedem verificação documental; não comprovam, por si sós, irregularidade.
Toda administração pública tem alguma conta que escapa do exercício e precisa ser paga depois. É uma rubrica prevista em lei, chamada Despesa de Exercícios Anteriores. O que chama atenção na Agência de Defesa Agropecuária e Florestal do Amazonas (ADAF) não é a existência dessa conta — é a escala.
Entre 2018 e 2024, a autarquia reconheceu em média R$ 100 mil por ano nessa rubrica. Em 2026, até 23 de julho, foram R$ 8,9 milhões — 23,3% de tudo o que a agência empenhou no exercício.
A curva que virou parede
A série é estável por sete anos e rompe em 2025. Em 2018, R$ 57,5 mil. Em 2020, R$ 13,2 mil. Em 2023, R$ 260,1 mil. Em 2024, R$ 176,3 mil. Então 2025 fecha em R$ 3,2 milhões e 2026, em sete meses, chega a R$ 8,9 milhões. O volume de notas acompanha: de 82 empenhos em 2024 para 211 em 2025 e 138 nos primeiros sete meses de 2026.
Não é conta miúda espalhada
A hipótese mais benigna para um salto assim seria uma limpeza de passivos pequenos e dispersos. Não é o caso. A dívida reconhecida em 2025 e 2026 se concentra em oito credores, e são os mesmos que lideram o ranking geral de contratações da agência: uma empresa de telecomunicações (R$ 2,73 milhões), uma locadora de veículos (R$ 2,19 milhões), um fornecedor de serviços (R$ 1,68 milhão), uma construtora (R$ 1,27 milhão), uma distribuidora de combustível (R$ 841 mil) e uma distribuidora de material elétrico (R$ 840 mil).
Três datas concentram tudo
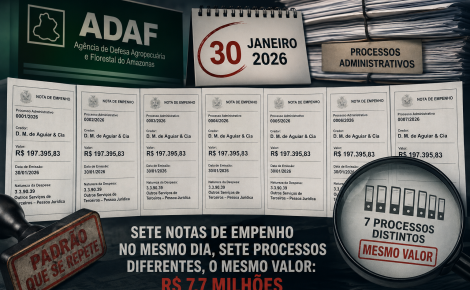
As emissões não estão diluídas ao longo dos meses. Elas se agrupam em 7 e 15 de abril de 2025 e em 29 e 30 de janeiro de 2026. Só em 30 de janeiro de 2026 foram emitidas 39 notas de empenho, para 12 credores diferentes, somando R$ 3,4 milhões — vinculadas a 37 números de processo administrativo distintos. O padrão é o de abertura simultânea de dezenas de processos de reconhecimento de dívida, um por competência mensal.
Por que isso é sensível
O artigo 60 da Lei 4.320/1964 é direto: é vedada a realização de despesa sem prévio empenho. Quando serviços continuados aparecem meses depois sob a rubrica de exercícios anteriores, a leitura contábil mais natural é a de que foram prestados sem cobertura de empenho e, possivelmente, sem contrato vigente. Isso também desloca para o orçamento do ano seguinte uma despesa que era do ano anterior — comprometendo o exercício corrente com obrigação velha.
O que verificar
Para cada um dos cerca de 350 processos de reconhecimento de dívida abertos em abril de 2025 e em janeiro e fevereiro de 2026: quem autorizou a execução do serviço sem empenho prévio; se houve parecer jurídico; se foi instaurada apuração de responsabilidade; e por que o contrato não estava vigente à época da prestação.
Fechamento
Em uma administração pública comprometida com a legalidade, a exceção jamais pode se transformar em método. A Despesa de Exercícios Anteriores existe para corrigir situações pontuais e imprevisíveis, não para absorver, em larga escala, despesas continuadas que deveriam ter sido regularmente planejadas, contratadas, empenhadas e pagas no exercício correspondente.
Os dados oficiais revelam um crescimento abrupto, concentrado em poucos fornecedores, em datas específicas e mediante centenas de processos administrativos. Isoladamente, esses elementos não demonstram irregularidade. Em conjunto, contudo, constituem um conjunto de indícios suficientemente relevante para justificar o exame rigoroso dos órgãos de controle interno e externo, em nome da transparência, da responsabilidade fiscal e da boa gestão dos recursos públicos.
A questão central, portanto, não é apenas saber se a dívida existia. É compreender por que ela surgiu, quem autorizou sua formação, por que não foi evitada e quais mecanismos administrativos falharam para que quase um quarto de todo o orçamento empenhado pela ADAF em 2026 fosse destinado ao pagamento de despesas pertencentes a exercícios anteriores.
Em matéria de contas públicas, a ausência de respostas raramente elimina as dúvidas. Ao contrário: costuma ampliá-las. E, quando quase R$ 9 milhões de recursos públicos migram de um exercício para outro por meio de reconhecimento posterior de dívida, o interesse público exige algo mais que explicações genéricas. Exige documentação, transparência e prestação de contas.
Nota de Redação: Esta reportagem baseou-se estritamente em dados públicos de execução orçamentária da Unidade Orçamentária 020101 (2019-2026).
O espaço permanece aberto para eventuais manifestações e esclarecimentos por parte das entidades citadas.